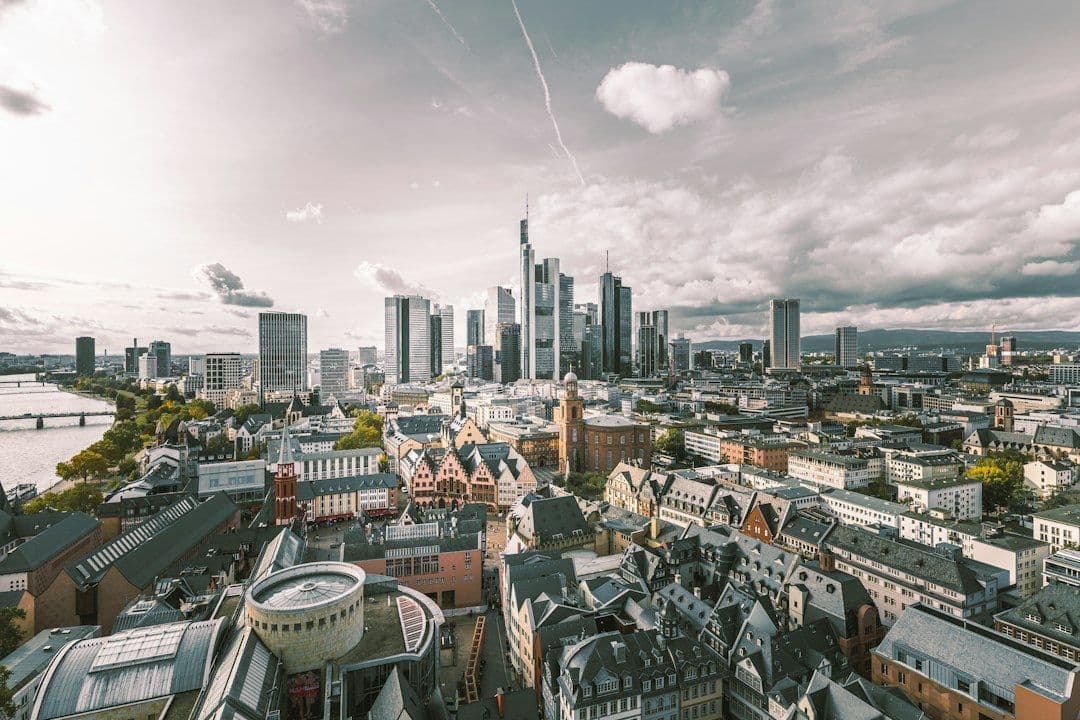
Foto: Photo by Igor Flek on Unsplash
Frankfurter Investmentmarkt 2023 im Rückwärtsgang
Der Frankfurter Gewerbeimmobilienmarkt verzeichnet 2023 einen deutlichen Einbruch bei Transaktionsvolumen und -anzahl. Institutionelle Investoren halten sich zurück, während Büroimmobilien an Dominanz verlieren. Für Asset Manager bedeutet dies verschärfte Selektivität und eine Neuausrichtung der Portfolios.
Anna Lenz
6. November 2026
Der Frankfurter Investmentmarkt durchläuft 2023 eine Phase der Konsolidierung. Das Transaktionsvolumen ist spürbar eingebrochen, während die Anzahl der registrierten Deals auf weniger als die Hälfte des Vorjahresniveaus sank. Diese Entwicklung ist kein isoliertes Phänomen, sondern spiegelt die generelle Zurückhaltung institutioneller Investoren wider, die in einem Umfeld steigender Zinsen und regulatorischer Unsicherheiten ihre Risikobudgets neu bewerten. Für Investoren bedeutet dies, dass Opportunitäten nur noch in hochwertigen Lagen oder bei klar definierten Use Cases realisiert werden. Die Marktbereinigung könnte jedoch mittelfristig zu stabileren Bewertungen führen. [2]
Büroimmobilien verlieren ihre historische Vorrangstellung im Frankfurter Markt. Während sie jahrzehntelang die dominierende Assetklasse darstellten, gewinnen nun Logistik- und Wohnimmobilien an Gewicht. Dieser Shift ist nicht allein auf die Zinswende zurückzuführen, sondern auch auf strukturelle Veränderungen wie Hybridarbeit und veränderte Nutzeranforderungen. Institutionelle Anleger passen ihre Strategien entsprechend an, indem sie Core-Immobilien mit langfristigen Mietverträgen priorisieren. Für Asset Manager ergibt sich daraus die Notwendigkeit, Portfolios neu zu gewichten und alternative Nutzungsmodelle zu prüfen. [1][2]
Die Risikobereitschaft institutioneller Investoren ist deutlich gesunken. Rund die Hälfte der befragten Akteure plant, ihre Immobilienquoten konstant zu halten, statt in neue Projekte zu investieren. Diese Haltung ist Ausdruck einer abwartenden Strategie, die auf Klarheit bei Zinsentwicklung und regulatorischen Rahmenbedingungen wartet. Besonders Value-Add- oder Opportunistic-Investments stehen unter Beobachtung, da die Unsicherheit über Exit-Szenarien und Mietertragsstabilität zunimmt. Für Investoren mit langfristigem Horizont könnte dies jedoch Chancen eröffnen, da der Markt weniger kompetitiv ist. [3]
Frankfurts Rolle als Finanzzentrum prägt weiterhin die Nachfragedynamik, allerdings mit veränderten Vorzeichen. Während die Präsenz der EZB und großer Banken traditionell für stabile Büroflächennachfrage sorgte, führt die zunehmende Verbreitung von Hybridarbeit zu einer Neubewertung von Flächenbedarfen. Gleichzeitig steigt die Bedeutung von ESG-konformen Immobilien, da regulatorische Vorgaben und Mieterpräferenzen nachhaltige Gebäude priorisieren. Für Investoren bedeutet dies, dass Modernisierungs- und Umnutzungsprojekte an Bedeutung gewinnen, um bestehende Assets zukunftsfähig zu machen. [1]
Das Angebot an Core-Immobilien bleibt knapp, was die Preisfindung erschwert. Institutionelle Investoren konzentrieren sich auf hochwertige Objekte mit stabilen Cashflows, während Projektentwicklungen und Bestandsimmobilien mit Leerstandsrisiko an Attraktivität verlieren. Diese Selektivität führt zu einer Polarisierung des Marktes: Während Top-Lagen weiterhin Nachfrage generieren, stehen sekundäre Standorte unter Druck. Für Asset Manager ergibt sich daraus die Herausforderung, Portfolios gezielt zu bereinigen und auf renditestabile Assets zu fokussieren. [2][3]
Die DACH-Region zeigt ähnliche Tendenzen, wobei Frankfurt als Frühindikator für Marktentwicklungen gilt. In Österreich und der Schweiz beobachten Investoren die Frankfurter Dynamik genau, da sie Rückschlüsse auf die eigene Strategie zulässt. Schweizer Pensionskassen etwa setzen traditionell auf risikoarme Core-Immobilien und könnten die aktuelle Marktlage als Bestätigung ihrer konservativen Ausrichtung werten. Für internationale Investoren bedeutet dies, dass die Attraktivität alternativer Standorte wie Wien oder Zürich steigt, sofern diese stabilere Rahmenbedingungen bieten. [1]
Die mittelfristigen Aussichten für den Frankfurter Markt hängen von der Zinsentwicklung und der regulatorischen Klarheit ab. Sollte die EZB eine Zinswende einleiten, könnte dies die Investitionstätigkeit wieder beleben. Gleichzeitig wird die Bedeutung von ESG-Kriterien weiter zunehmen, da sowohl Mieter als auch Investoren nachhaltige Gebäude bevorzugen. Für Asset Manager ergibt sich daraus die Notwendigkeit, Portfolios frühzeitig auf diese Anforderungen auszurichten, um langfristig wettbewerbsfähig zu bleiben. [2][3]
Hintergrund
Frankfurt am Main ist als Finanzzentrum und Sitz der EZB ein zentraler Standort für Gewerbeimmobilien im DACH-Raum. Historisch dominierten Büroimmobilien den Investmentmarkt, doch seit 2022 verschieben sich die Präferenzen aufgrund von Zinswende, ESG-Anforderungen und veränderten Nutzerbedürfnissen. Institutionelle Investoren wie Versicherungen und Pensionskassen passen ihre Strategien an, um Risiken zu minimieren, was zu einer reduzierten Transaktionsaktivität führt.
Weitere Beiträge
Realyze Ventures schließt 50-Mio.-Euro-Fonds
Anna Lenz·8. November 2026
Realyze Ventures hat das erste Closing ihres Fonds mit einem Volumen von rund 50 Millionen Euro abgeschlossen. Für institutionelle Investoren signalisiert dies eine zunehmende Institutionalisierung des PropTech-Sektors im DACH-Raum. Strategische Partner aus Bau- und Immobilienbranche unterstreichen den Fokus auf digitale Transformation und Nachhaltigkeit.
KI-Chancen und Immobilienkrise: DACH-Anleger im Strategiekonflikt
Anna Lenz·7. November 2026
Ein deutscher Investor verpasste durch Nicht-Investition in Anthropic eine Wertsteigerung von über 33.000 Prozent. Gleichzeitig stagniert der DACH-Immobilienmarkt auf historischem Tiefstand, während US-Data-Center-REITs mit hohen Dividendenrenditen punkten. Für institutionelle Anleger stellt sich die Frage nach der Neuausrichtung des Portfolios.
Realyze Ventures schließt 50-Mio.-Fonds mit Top-Investoren
Anna Lenz·1. November 2026
Realyze Ventures hat das erste Closing seines Fonds mit rund 50 Millionen Euro erfolgreich abgeschlossen. Unterstützt von namhaften institutionellen Partnern wie Goldbeck und ZECH, unterstreicht dies die wachsende Bedeutung von PropTech-Investments im DACH-Raum. Für Investoren signalisiert dies einen strategischen Fokus auf Digitalisierung und Nachhaltigkeit in der Immobilienbranche.