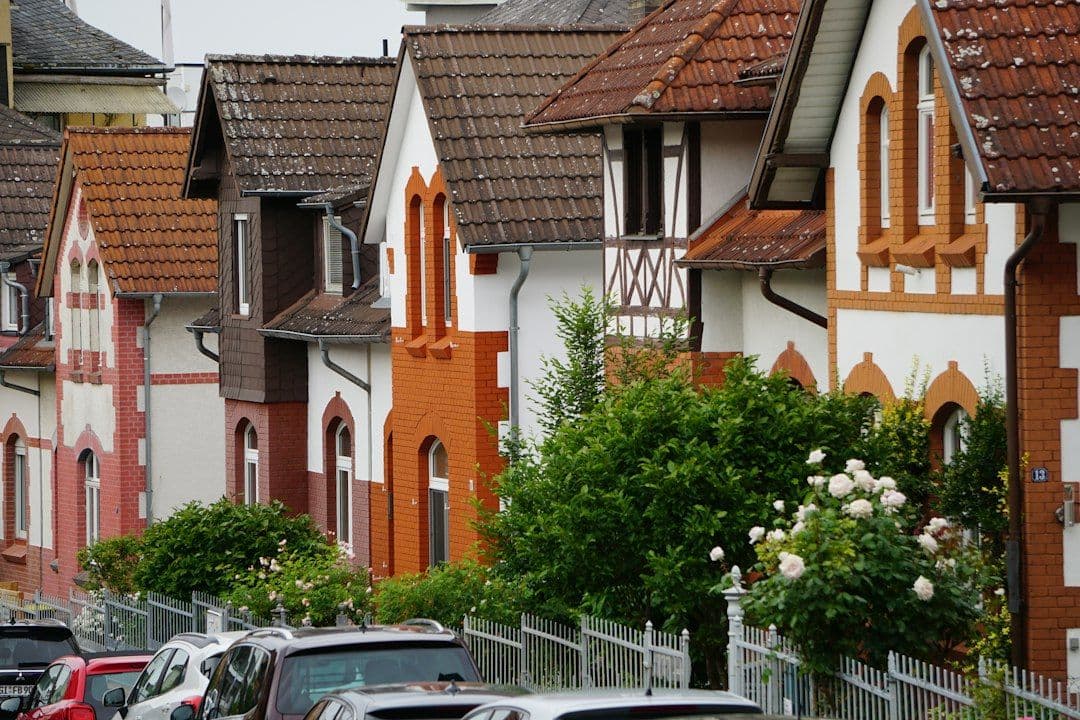
Foto: Photo by Georg Pflueger on Unsplash
Mitteldeutschland lockt Investoren – doch der Schein trügt
Am Investforum Pitch-Day 2026 wurde klar: Sachsen, Thüringen und Sachsen-Anhalt sind das neue Eldorado für Immobilieninvestoren. Doch während die Preise verlocken, lauern Renditefallen. Wer hier blind zuschlägt, könnte sich die Finger verbrennen.
Marcus Heller
22. September 2026
Es war ein Moment, der die Stimmung im Saal kippen ließ. Als ein Fondsmanager aus München auf dem Investforum Pitch-Day 2026 die Renditeerwartungen für Wohnimmobilien in Leipzig präsentierte, ging ein Raunen durch die Reihen. Nicht wegen der Höhe – sondern wegen der Ernüchterung. Branchenkreise berichten, dass selbst in Top-Lagen die Mietrenditen spürbar unter Druck stehen. Ein klares Warnsignal, denn während die Kaufpreise in Metropolen wie Berlin oder München korrigieren, scheint Mitteldeutschland auf den ersten Blick ein Schnäppchen zu sein. Doch der Schein trügt: Wer hier investiert, bindet viel Kapital – und bekommt dafür wenig zurück. [4]
Dabei war die Region lange ein weißer Fleck auf der Landkarte institutioneller Investoren. Doch das ändert sich. Vor allem Büro- und Logistikimmobilien profitieren von strukturellen Verschiebungen. In Dresden zieht die Halbleiterindustrie neue Mieter an, während Leipzig und Halle als Drehscheiben für osteuropäische Warenströme gelten. Informierte Personen aus dem Umfeld der Landesförderbanken bestätigen, dass sich das Transaktionsvolumen in diesen Segmenten seit 2023 deutlich erhöht hat. Der Grund? Deutlich niedrigere Einstiegspreise als in München oder Hamburg – und eine Infrastruktur, die langsam, aber sicher aufholt. [5][6]
Doch nicht alle Asset-Klassen laufen gleich gut. Während Logistikimmobilien von der Nähe zu Polen und Tschechien profitieren, kämpfen Wohnimmobilien mit einem paradoxen Problem: Die Nachfrage ist da, aber die Mieten steigen langsamer als die Kaufpreise. Ein Asset Manager aus Frankfurt, der seit Jahren in Leipzig investiert, bringt es auf den Punkt: „Man kauft teuer ein, aber die Mietsteigerungen halten nicht mit.“ Besonders in B-Städten wie Magdeburg oder Erfurt wird die Luft dünn. Hier locken zwar höhere Anfangsrenditen, doch das Risiko von Leerständen oder Modernisierungsstaus ist real. [4][6]
Ein Lichtblick könnte die Zinsentwicklung sein. Branchenexperten gehen davon aus, dass die Bauzinsen ab dem zweiten Quartal 2026 leicht sinken werden. Das würde nicht nur die Finanzierungskosten drücken, sondern auch die Transaktionsaktivität beleben. Doch Vorsicht: Selbst wenn die Zinsen fallen, bleibt die Rendite-Risiko-Relation in Mitteldeutschland eine Gratwanderung. Ein Fondsberater aus Düsseldorf warnt: „Wer hier nur auf die günstigen Preise schaut, übersieht schnell die strukturellen Schwächen – von der Demografie bis zur Infrastruktur.“ [1]
Hinzu kommt der wachsende Druck durch ESG-Anforderungen. Besonders Bestandsgebäude in Ostdeutschland stehen vor einer doppelten Herausforderung: Sie müssen nicht nur energetisch saniert werden, sondern auch den steigenden Ansprüchen an Nachhaltigkeit genügen. Ein Projektentwickler aus Erfurt berichtet, dass viele ältere Objekte kaum noch vermietbar sind, wenn sie nicht den neuen Standards entsprechen. „Das treibt die Modernisierungskosten in die Höhe – und frisst die ohnehin schon knappen Renditen auf.“ [2]
Trotz aller Risiken gibt es auch Erfolgsgeschichten. In Sachsen-Anhalt haben sich Unternehmen wie Daimler Truck oder die KSB AG angesiedelt – und ziehen Zulieferer und Dienstleister nach. Das schafft Nachfrage nach Gewerbeimmobilien und stabilisiert die Mietmärkte. Doch wer hier investieren will, muss selektiv vorgehen. Ein Portfoliomanager aus Hamburg rät: „Nicht jede Stadt ist ein Selbstläufer. Leipzig und Dresden mögen funktionieren, aber in kleineren Städten wie Halle oder Dessau braucht es lokale Expertise – und Geduld.“ [5]
Fazit: Mitteldeutschland ist kein Selbstläufer, aber auch keine No-Go-Area. Wer die richtigen Objekte in den richtigen Lagen findet, kann von stabilen Cashflows und langfristigem Wertzuwachs profitieren. Doch der Markt verlangt mehr als nur günstige Preise – er verlangt Weitsicht. Ein Investor aus der Schweiz, der seit Jahren in der Region aktiv ist, bringt es auf den Punkt: „Hier geht es nicht um schnelle Gewinne, sondern um langfristige Perspektiven. Wer das nicht versteht, sollte lieber die Finger davon lassen.“ [6]
Hintergrund
Mitteldeutschland entwickelt sich zum Geheimtipp für Immobilieninvestoren, die den überhitzten Metropolen den Rücken kehren. Doch während die Region mit niedrigeren Einstiegspreisen und strukturellem Wachstum lockt, bleiben Renditeerwartungen und Modernisierungsdruck eine Herausforderung. Besonders Wohnimmobilien stehen unter Druck, während Logistik- und Büroflächen von der Ansiedlung neuer Industrien profitieren. Die Zinsentwicklung 2026 könnte den Markt beleben – doch ohne lokale Expertise wird es schwer, die Spreu vom Weizen zu trennen.
Quellen
- [1]Immobilienpreise 2026: Prognose zur Entwicklung
- [2]Immobilienpreise Deutschland: Entwicklung bis 2026| Statista
- [3]Immobilienpreisentwicklung 2026: Trends, Prognosen, News
- [4]Wohnimmobilien in Deutschland 2026: Viel Kapital, wenig Rendite – Whitestone Capital
- [5]Investitionsstandort Sachsen-Anhalt: Investieren in Sachsen-Anhalt
- [6]German Real Estate Market: Year-End 2025 Review and 2026 Projections – piHub
Weitere Beiträge
Frankfurt wankt – wer kauft noch?
Marcus Heller·21. September 2026
Die Bankenmetropole bleibt ein Magnet für Immobilieninvestoren, doch hinter den Fassaden der Hochhäuser bröckelt das Vertrauen. Während Büroflächen noch hohe Renditen versprechen, ziehen sich institutionelle Player zurück. Wer füllt die Lücke – und zu welchem Preis?
PropTech-Finanzierungen im DACH-Raum Sommer 2026
Anna Lenz·19. September 2026
Der DACH-PropTech-Sektor verzeichnete im Sommer 2026 Finanzierungsrunden in Höhe von 33 Mio. €, verteilt auf sieben Unternehmen. Trotz rückläufiger Gesamtfinanzierung bleiben institutionelle Investoren und spezialisierte Startups aktiv – mit Fokus auf digitale Innovationen und Nischenlösungen.
PSG Equity schließt 4,4-Mrd.-EUR-Fonds für DACH-Immobilien
Anna Lenz·17. September 2026
PSG Equity hat seinen dritten europäischen Immobilienfonds mit einem Volumen von über 4,4 Milliarden Euro abgeschlossen. Für Investoren signalisiert dies die anhaltende Attraktivität des DACH-Raums als Kernmarkt für institutionelle Gewerbeimmobilien, insbesondere in Büro- und Wohnsegmenten.